Без звонков и СМС: как старая карта незаметно загоняет владельца в долги
История, произошедшая с одной клиенткой банка, показывает, как важно периодически проверять свои финансовые счета. Женщина, которая всегда внимательно относилась к обязательствам, случайно обнаружила в личном кабинете налоговой службы старый счет, которым не пользовалась с 2010 года. Она даже не помнила о его существовании. Решение закрыть ненужный счет обернулось неприятным открытием: банк сообщил о задолженности почти ₽9 тыс. Об этом случае рассказала автор блога на «Т — Ж» Елена Богатова.
Откуда взялся долг
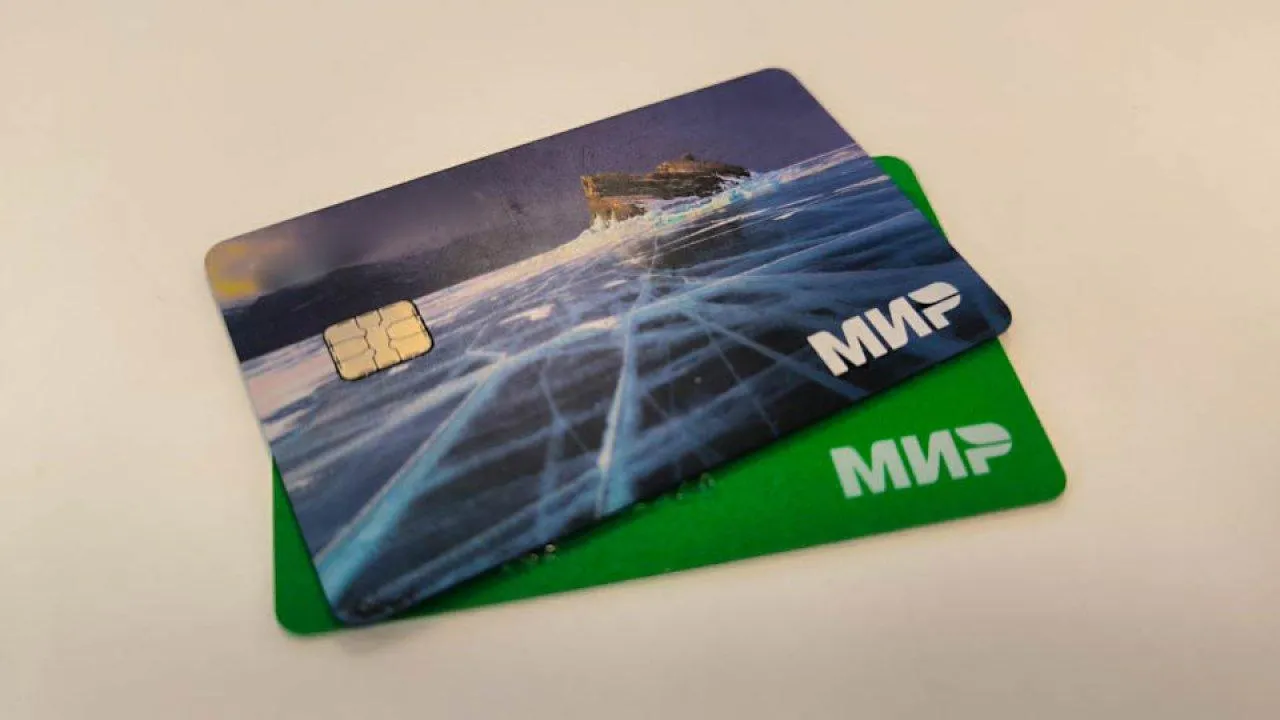
Выяснилось, что это была старая зарплатная карта. Пока женщина работала, обслуживание оставалось бесплатным. После увольнения карта утратила статус зарплатной, и банк начал списывать комиссию. Уведомлений не приходило. Счет не использовался, денег на нем не было, но комиссия накапливалась месяц за месяцем, год за годом.
Ситуация осложнялась тем, что за это время счет несколько раз переходил от одного банка к другому из-за структурных изменений. Сначала это был Новосибирский муниципальный банк, затем «Открытие», а потом ФК «Открытие». Долг все это время оставался на владелице карты.
Как удалось решить проблему
Сотрудник банка предложил написать заявление на списание задолженности. Женщина так и сделала. Через два-три месяца после подачи заявления счет просто исчез из личного кабинета. Значит, решение приняли в ее пользу, а задолженность списали. Также Богатова подчеркнула, что проверка займет пару минут и при этом сэкономит деньги.
Что стоит проверить в первую очередь
Чтобы не столкнуться с похожей ситуацией, стоит регулярно проводить ревизию своих финансовых продуктов. Вот несколько шагов, которые помогут держать счета под контролем.
- Зайдите в личный кабинет налоговой службы и проверьте список всех открытых счетов.
- Сверьте данные с теми картами и счетами, которыми вы реально пользуетесь.
- Если обнаружен счет, о котором вы не помните, обратитесь в банк за выпиской и уточните условия обслуживания.
- Закройте ненужные счета официально, написав заявление.
- Подключите уведомления по всем активным картам, чтобы вовремя замечать списания.
Почему банки не всегда предупреждают
Многие кредитные организации прописывают в договоре право списывать комиссию за обслуживание без отдельного уведомления. Если карта перестала быть зарплатной, тариф меняется автоматически. Клиент может годами не знать о долге, пока не столкнется с ним при попытке закрыть счет или получить кредит.
Особенно внимательными стоит быть тем, кто менял работу, банк или регион проживания. Старые карты, вклады и счета могут оставаться активными даже при нулевом балансе. А долг по комиссиям иногда передается коллекторам или портит кредитную историю.
Что еще поможет защитить финансы
Помимо проверки счетов, полезно раз в год заказывать кредитную историю. Это бесплатно и позволяет увидеть, нет ли на вас неожиданных обязательств. Также стоит хранить договоры с банками и проверять условия обслуживания после смены места работы.
Если долг уже накопился, не стоит ждать, что он исчезнет сам. Как показывает история, иногда достаточно написать заявление на списание задолженности. Но лучше не доводить до этого и вовремя закрывать ненужные финансовые продукты.
Читайте также:
Ваши деньги на карте теперь видны государству: как не попасть под подозрение
С 1 октября перестанут выдавать новые займы при непогашенных, но есть способ не остаться без денег
До скольких лет выдают ипотеку: после этой отметки получить кредит становится сложнее